創新驅動攝像頭市場規模不斷擴大
攝像頭是重要的成像設備。攝像頭具有靜態圖像捕捉、視頻攝像等功能,是重要的成像設備,主要由鏡頭、馬達、濾光片、圖像傳感器、圖像信號處理器(ISP,Image Signal Process)等部分組成。工作原理大致為:景象通過鏡頭生成光學圖像投射至圖像傳感器並被轉為電信號,電信號經過模擬/數字(A/D,Analog/Digital)轉換並送至 ISP 芯片進行處理,最後通過系統處理由顯示器顯示。鏡頭、圖像傳感器和圖像信號處理器是關鍵部件。
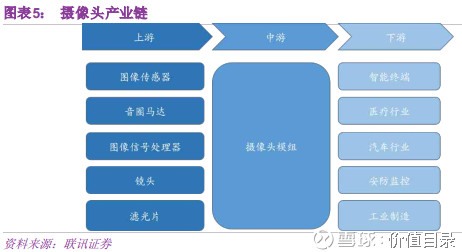
攝像頭產業鏈上游零部件主要有鏡頭、微型馬達、電路板、圖像傳感器、圖像信號處理器、濾光片、支架等。中游是攝像頭模組的製造。下游是智能手機、平板電腦、筆記本電腦、PC、視頻會議、視頻監控、車載、工業、娛樂、醫療等應用領域。
模組:市場規模持續增長,中國廠商實力強勁
模組封裝環節主要在中國大陸、台灣及日韓地區。近年來有往大陸轉移的趨勢。國內外生產攝像頭模組的企業眾多,但行業具備高端模組生產能力的廠家數量有限。終端市場集中度提高,攝像頭模組需求亦逐漸集中,競爭愈發激烈,加上高端產能投資龐大,大者恆大趨勢逐漸形成。中國廠商實力強勁,代表企業有歐菲科技、舜宇光學、丘鈦科技、信利國際等。
鏡頭:中國廠商追趕世界領先水平
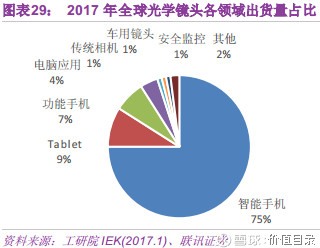
智能移動終端是光學鏡頭需求主力,出貨量佔比達到 90%(智能手機、功能手機、平板電腦),這其中又以智能手機佔比最高,達到 75%。雙攝將會是重要成長動力。電腦應用類產品出貨量佔比僅 4%。可交換式鏡頭、一體成型 DSC、運動攝影機等傳統攝影設備比重持續下滑,總計佔比 1.3%。車用、安全監控鏡頭持續穩定成長,但從整體出貨量佔比來看,比重變化不大,維持在 1~2%左右。其他則包括機器視覺、VR/AR、投影機、體感遊戲機、醫用內視鏡、顯微鏡、望遠鏡等,合計佔比約 2%。
鏡頭市場規模在手機、汽車、安防等應用帶動下不斷增長,數碼相機市場則不斷萎縮。鏡頭企業主要集中在東亞地區,大立光一枝獨秀。以舜宇光學為代表的中國企業已經進入高端領域。手機鏡頭往輕薄短小、廉價的方向升級。未來混合鏡頭有望快速發展。
圖像傳感器:攝像模組的核心部分
圖像傳感器是攝像模組的核心部分。預計2016~2022 年CIS 市場規模年復合增長率10.5%,在智能移動終端出貨量放緩的情況下,增長動力主要來自於雙攝和3D 感測相機。索尼的市場份額領先並持續引領技術潮流。中國企業通過收購豪威科技進入第一梯隊,此外格科微等也有一席之地。
音圈馬達:初步打破外企壟斷,市場份額有望增加
2016 年全球手機音圈馬達消費量達到14.9 億顆,預計2016~2020 年年復合增長率17.1%。從2013 年開始,許多國內企業進入該市場。比路電子、新思考等企業已經具備供應閉環式馬達、OIS 馬達以及高像素馬達生產能力,搶回部分國內市場,初步打破了日韓企業的壟斷。未來國內企業市場份額有望進一步提升。
濾光片:產品升級和新應用帶來新需求
攝像頭常使用紅外截至濾光片減少色偏。雙攝、高像素滲透帶來對更高價值量的藍玻璃濾光片的需求增長。3D 感測的興起催生了對窄帶濾光片的需求。以歐菲科技、水晶光電為代表的中國廠商市場份額處於領先位置。
圖像信號處理器:集成芯片成為主流,軟件算法帶來差異化
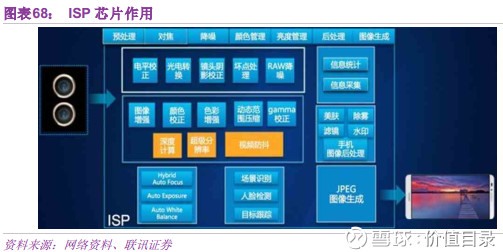
圖像信號處理器是攝像模組的重要組成部分。ISP 芯片的作用是對來自圖像傳感器的輸入信號進行運算處理,如:線性糾正、噪點去除、壞點修補、顏色插值、白平衡校正、曝光校正等,能夠在很大程度上決定圖像質量。
目前大多數手機都採用集成ISP 芯片。部分高端機型採用獨立的ISP芯片。軟件算法對手機成像效果起著至關重要的作用。雙攝、大光圈虛化等對ISP 提出了更高的要求。國內有華為在AP 芯片中集成ISP。
從成像到感知,軟硬件持續演進
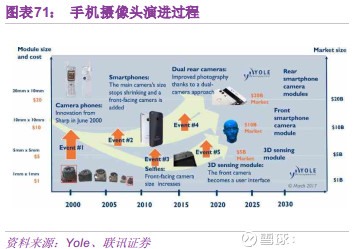
攝像頭技術持續演進,在結合新的軟、硬件技術之後將會具備感知和識別能力,這將推動其在人機交互、無人駕駛、AR、智能機器人等領域的深度應用。我們正在從二維數碼影像時代向三維立體感知時代過渡。未來攝像頭結合智能系統進入更高級的認知階段,將創造更多智能化的應用場景。
投資建議與推薦標的
雙攝、高像素持續滲透,3D 感測興起帶動攝像頭市場快速發展。模組及相關零組件量價齊升利好相關廠商。從成像到感知的演進才剛剛開始,攝像頭相關軟硬件處於創新的前沿,具備技術和規模優勢的企業有望獲取更大的紅利。中國企業在產業鏈各環節均佔有一席之地,看好相關企業借助創新浪潮快速成長。建議關注鏡頭、模組、濾光片、芯片、馬達、設備領先企業。重點推薦關注標的:舜宇光學科技(02382)(鏡頭、模組)、歐菲科技(002456) (模組、濾光片)、水晶光電(002273)(濾光片)。